

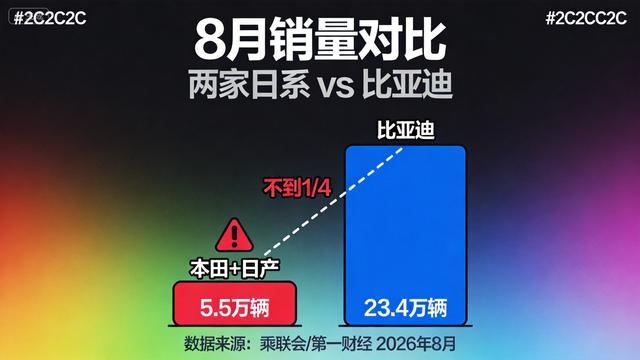
8月的数据里杠杆炒股什么意思,本田加日产两家一共卖了5.5万辆,比亚迪一个月零售23.4万辆——两家日系加起来不到比亚迪的四分之一。五年前这画面你敢想?
我在涂装线干了10年,天天跟车身钣金打交道。以前车间都说丰田的品控是教科书,现在教科书还在,但考场换了。今天不聊工艺,聊聊整个日系阵营在中国市场到底发生了什么。
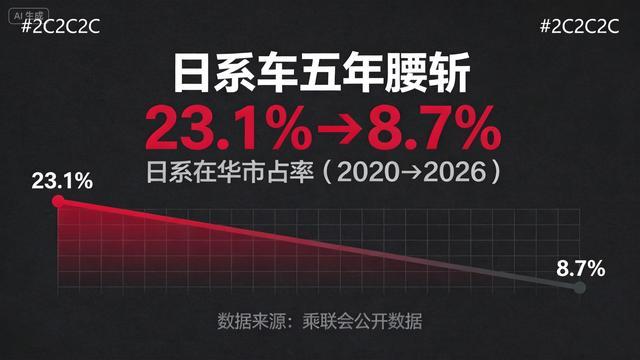
先摆一组数据。据乘联会公开数据,日系车在中国的市场份额,2020年是23.1%,2025年掉到9.67%,2026年上半年只剩8.7%。五年时间,腰斩还多。
8月三强集体下滑,丰田11.84万辆(同比-22.8%)、日产2.83万辆(-51.9%)、本田2.67万辆(-49.9%),三家加起来17.34万辆,同比跌了34.7%。最狠的是本田,已经连续31个月下跌——两年半了,一条向下的线,没见拐点。
翻开所有细分板块,一汽丰田-22%、广汽丰田-21%、雷克萨斯-34%、广汽本田-58%、东风本田-41%。翻遍所有板块,找不到一块还在正增长的。
再看历史对比更触目惊心。本田2020年在华巅峰162万辆,2025年只剩64.5万辆,五年少了近100万辆。这不是某个月促销不够的问题,是整个产品线、动力路线、价格体系同时出了问题。
再看对比。8月自主品牌零售前五:比亚迪23.4万辆、吉利17.1万辆、奇瑞8.5万辆、零跑8.5万辆(同比+65.9%最大黑马)、长安7.96万辆,连续两个月包揽前五,合资品牌全面退出前五。
新能源渗透率的差距更扎眼:自主品牌新能源渗透率83.9%,主流合资只有13.4%。8月整体新能源零售渗透率已经到65.2%,也就是说每卖10台车有6台半是新能源。合资品牌在这个赛道上基本缺席。
不是谁突然把丰田本田的客户全抢走了,是过去属于日系的一大块蛋糕,被自主品牌一层一层切走了。
8月燃油车零售同比下降40%,纯电下降45%,但普通HEV混动同比增长10%。这个数据很有意思,说明燃油车大盘在塌,丰田的混动基本盘还撑得住,但纯电这条腿实在太短。
我在工厂待了10年,从一个涂装人的角度拆解几个根因。
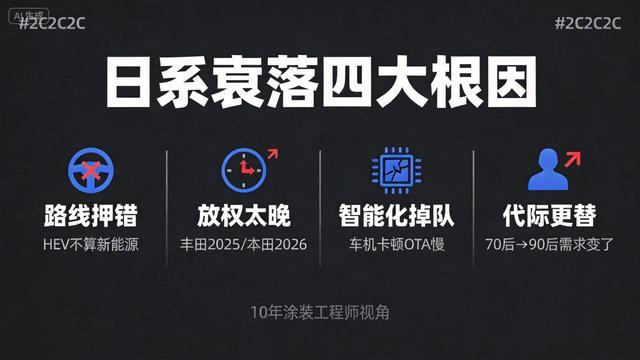
第一,路线押错了。15年前丰田把THS混动带进中国,长期押注全球统一方案。但HEV在中国不算新能源,拿不到绿牌,享受不到购置税减免,先天就弱一截。插混、增程领域日系几乎缺席,纯电产品又多是"油改电",缺专属平台。丰田bZ3从16.98万一路降到9.38万,价格腰斩还是拉不动量。
第二,放权太晚。丰田2025年上海车展后才推RCE制度(放权给中国团队),本田更晚,2026年4月才交权。决策链条太长,中国团队审批周期漫长。等日系改款落地,竞品已经更新好几轮了。
第三,智能化严重掉队。车机老旧卡顿,智能辅助驾驶配置吝啬,OTA迭代慢。自主品牌已经把车做成可升级的智能终端,日系更像传统机械交通工具。新一代消费者坐进车里,第一眼就是大屏和语音交互,这方面日系确实落后。
第四,消费者代际更替。70后80后买车看重省心低养护,这是日系的舒适区。90后00后看重智能座舱、智驾体验、内饰质感,这些恰好是日系的短板。"开不坏的丰田"这个光环,在年轻人心中淡了。
不过也得辩证看。
丰田的HEV混动还有一口气,8月普通HEV同比增长10%——在大盘跌40%的背景下算逆势了。说明混动车型还有市场需求,只是纯电这条腿太短。
广汽丰田铂智3X七个月订单破7万台,说明产品对路消费者还是愿意买,不是日系完全卖不动,是产品力得跟上。
雷克萨斯也在挣扎中求变,2025年宣布上海金山独资建厂,投资146亿,打破丰田"日本优先"的惯例,2027年投产。国产后能不能活下来是另一回事,参考讴歌退出中国、英菲尼迪边缘化的前车之鉴。
日系在全球市场还有惯性,2025年日本车企海外销量2040万辆,中国车企800万辆,海外基本盘还在。但在中国这个全球最大新能源市场,日系确实被逼到了墙角。
核心判断:不是日系车质量变差了,是赛道换了。以前"省油耐用保值"就能赢,现在"充电成本低+智驾好用+车机流畅"才是新门票。
以上事实部分来自乘联会、中汽协等公开数据及媒体报道,分析为作者个人从业经验,个人观点,仅供参考。
你买过日系车吗?现在还会考虑日系吗?评论区聊聊杠杆炒股什么意思。
文章为作者独立观点,不代表黄金配资咨询_黄金配资资讯_黄金配资官网观点


